Spese deducibili dal reddito dei professionisti
Gentile Cliente,
La presente circolare intende riepilogare le principali spese deducibili dal reddito di lavoro autonomo ai sensi dell’art. 54 del TUIR (D.P.R. 917/1986), con riferimento ai professionisti in regime ordinario.Le indicazioni qui riportate riguardano le spese sostenute nell’esercizio dell’attività e inerenti alla produzione del reddito
Spese integralmente deducibiliSono interamente deducibili dal reddito professionale le seguenti categorie di costi:
- Canoni di locazione e affitto di immobili utilizzati esclusivamente per l’attività professionale;
- Utenze (energia elettrica, acqua, telefono, internet) relative all’ufficio;
- Compensi a terzi (colleghi, dipendenti, consulenti, collaboratori, praticanti);
- Spese per l’acquisto di cancelleria e materiali di consumo;
- Spese postali e bancarie, comprese commissioni POS e bonifici;
- Contributi previdenziali e assistenziali obbligatori (INPS gestione separata, casse professionali);
- Assicurazioni professionali;
- Software gestionali e licenze strettamente inerenti l’attività;
- Imposte e tasse inerenti l’attività (es. tassa vidimazione libri, contributo camerale, diritti annuali)
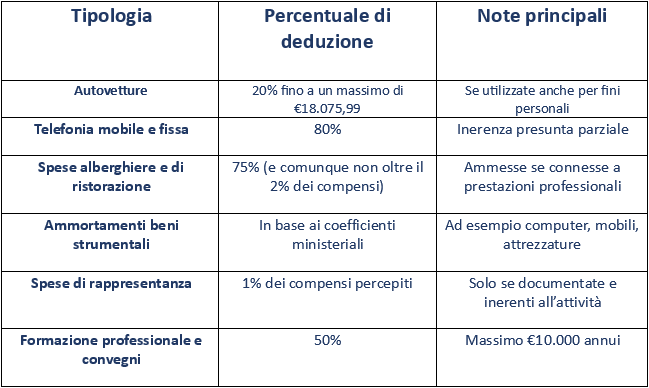
Spese parzialmente deducibili
Spese non deducibiliNon sono deducibili:
- Spese personali o familiari;
- Multe, sanzioni e interessi moratori;
- Donazioni e liberalità non inerenti all’attività;
- Imposte sui redditi (IRPEF, addizionali, ecc.);
- Contributi previdenziali versati per familiari non collaboratori
Spese deducibili in modo particolare
- Quote di ammortamento di immobili ad uso promiscuo: deduzione al 50% se parte dell’immobile è adibita ad abitazione
- Spese di locazione di immobili ad uso promiscuo: deducibili anch’esse al 50%
- Canoni leasing strumentali: deducibili in proporzione alla durata minima fiscale prevista (es. 48 mesi per auto)
Regimi agevolatiPer i soggetti in regime forfettario, non si applicano le deduzioni analitiche sopra descritte: le spese sono sostituite da una deduzione forfettaria calcolata in percentuale ai ricavi, in base al codice ATECO (art. 1, commi 54–89, L. 190/2014)
Documentazione e tracciabilitàAi fini della deducibilità:
- Le spese devono essere documentate (fattura, ricevuta, scontrino parlante, ecc.);
- I pagamenti devono essere tracciabili (bonifico, carta, assegno non trasferibile);
- Occorre conservare i documenti per 10 anni
Si consiglia di verificare periodicamente la corretta imputazione delle spese e di mantenere una contabilità ordinata e coerente con i principi di inerenza e congruità
Per ulteriori chiarimenti o per analizzare casi specifici, lo studio rimane a disposizione