Spese deducibili dal reddito per agenti e rappresentanti di commercio
Gentile Cliente,La presente circolare riepiloga le principali spese deducibili ai fini del reddito d’impresa o di lavoro autonomo sostenute dagli agenti e rappresentanti di commercio, in base all’art. 54 e all’art. 102–164 del TUIR.Le indicazioni si riferiscono agli operatori in regime ordinario o semplificato, con esclusione del regime forfettario.Spese integralmente deducibiliSono totalmente deducibili dal reddito, se inerenti all’attività:
- Canoni di locazione per uffici, magazzini, depositi o showroom;
- Utenze (energia elettrica, telefono, acqua, internet) relative alla sede o ufficio;
- Retribuzioni e compensi a terzi (collaboratori, subagenti, segretarie, consulenti);
- Spese postali, bancarie e assicurative (es. polizze professionali e RC auto obbligatorie per l’attività);
- Contributi previdenziali e assistenziali obbligatori (ENASARCO, INPS, fondi pensione integrativi);
- Spese per cancelleria, materiale promozionale, modulistica, cataloghi;
- Software gestionali e licenze di utilizzo per la gestione clienti e ordini;
- Quote associative a enti o consorzi di categoria
Spese parzialmente deducibili
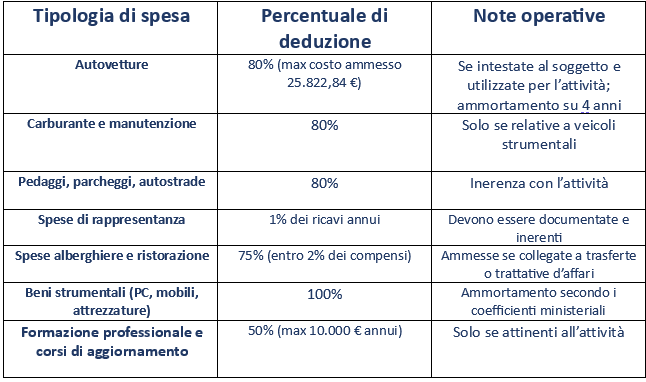
Spese non deducibili
- Spese personali o familiari;
- Multe, sanzioni, interessi moratori;
- Donazioni, regali e liberalità non inerenti;
- Imposte dirette (IRPEF, addizionali, IMU su immobili strumentali non deducibile);
- Spese per beni di lusso non collegati all’attività
Spese per trasferte e missioni
- Le indennità chilometriche per uso di autovetture proprie sono deducibili nei limiti delle tabelle ACI;
- Le spese di vitto e alloggio sostenute fuori comune sono deducibili nel limite del 75% del costo, sempre entro il 2% dei compensi annui;
- I biglietti aerei, ferroviari o marittimi sono deducibili integralmente se inerenti
Spese promozionali e pubblicitarie
Le spese sostenute per iniziative promozionali, gadget, omaggi ai clienti, cataloghi e materiale informativo sono interamente deducibili se con finalità di promozione commerciale.Gli omaggi ai clienti sono deducibili entro il limite di 50 euro per singolo bene.Regime forfettarioGli agenti e rappresentanti che applicano il regime forfettario non possono dedurre analiticamente le spese sopra indicate, poiché beneficiano di una deduzione forfettaria pari al 39% dei ricavi (coefficiente di redditività 61%), come previsto dall’art. 1, commi 54–89, L. 190/2014.Documentazione e tracciabilitàAi fini della deducibilità:
- Le spese devono essere documentate e intestate al soggetto che le deduce;
- I pagamenti devono avvenire con mezzi tracciabili (bonifico, carta, assegno non trasferibile);
È necessario conservare la documentazione per almeno 10 anni
Gli agenti e rappresentanti sono soggetti a una disciplina fiscale con limiti di deducibilità specifici per i beni strumentali e le spese di viaggio.È pertanto opportuno effettuare un controllo periodico delle spese sostenute, verificando in particolare la corretta imputazione delle spese auto e dei costi di rappresentanza.Per ulteriori chiarimenti o per una verifica personalizzata della propria posizione fiscale, lo studio rimane a disposizione